











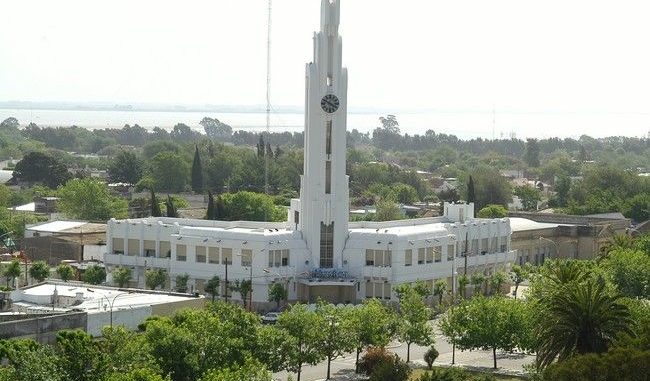
La Justicia rechazó la presentación de la Municipalidad de Adolfo Alsina contra el Estado Nacional por la aplicación de la Resolución 267/2024, que impide incluir en las facturas de servicios conceptos ajenos a la prestación que realiza cada empresa. El fallo respalda la facultad de Nación para impedir que se incorporen tasas municipales en facturas de terceros, aunque aclara que los municipios conservan plenamente su potestad de crear y cobrar esos tributos. La decisión abre interrogantes sobre otros mecanismos de recaudación, como el cobro del alumbrado público a través de las facturas de electricidad.
La Municipalidad de Adolfo Alsina sufrió un revés judicial en su intento de dejar sin efecto una disposición del Gobierno nacional que modificó las condiciones bajo las cuales las empresas prestadoras de servicios pueden incorporar conceptos adicionales en sus facturas.
El conflicto se originó a partir de la Resolución 267/2024, dictada por la Secretaría de Industria y Comercio de la Nación, que establece que las facturas emitidas por las empresas de servicios deben contener exclusivamente los conceptos correspondientes a los bienes o servicios que efectivamente prestan.
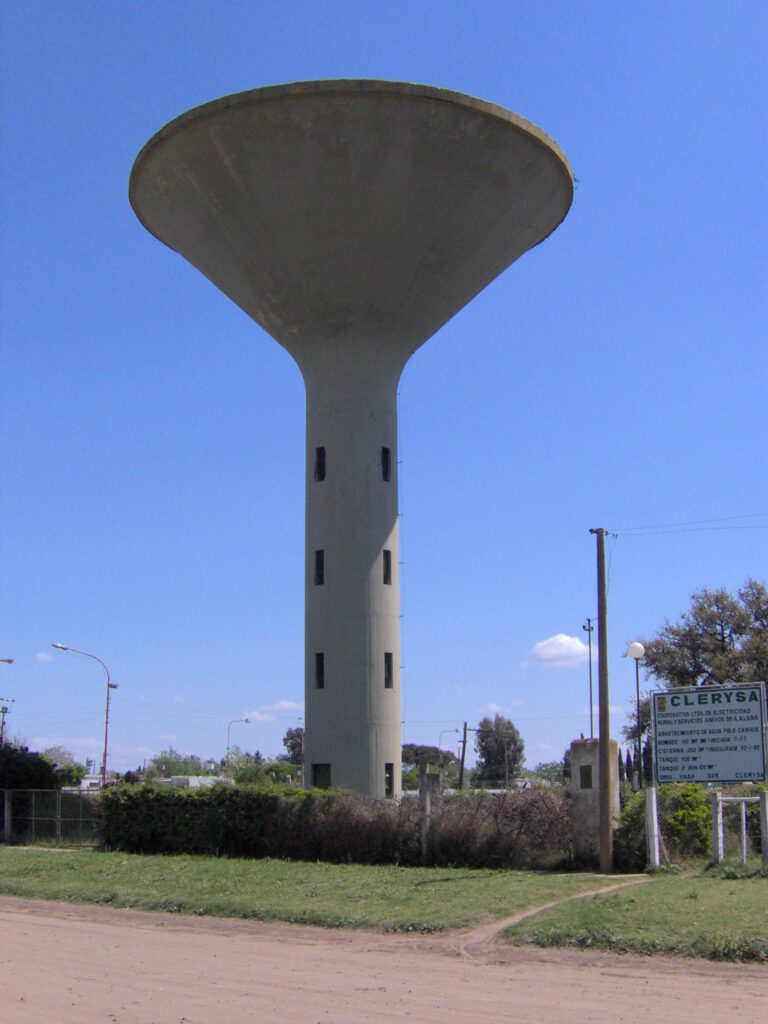
La controversia llegó a la Justicia luego de que la autoridad nacional sancionara a la Cooperativa de Electricidad Rural y Servicios Anexos de Adolfo Alsina (CLERYSA), por incluir en la factura del servicio de agua de Carhué la tasa municipal de cloacas, cuya cobranza realizaba por cuenta del municipio desde 1996.
Tras recibir la multa, la cooperativa dejó de percibir ese tributo mediante sus facturas, situación que motivó la reacción del gobierno municipal.
El municipio cuestionó la resolución nacional
En su presentación judicial, la Municipalidad de Adolfo Alsina sostuvo que la normativa nacional avanzaba sobre la autonomía municipal y sobre sus atribuciones para establecer, administrar y recaudar sus propios tributos.
Desde esa posición, solicitó que se declarara la inconstitucionalidad de la Resolución 267/2024 y que también se dejara sin efecto la sanción económica aplicada a CLERYSA.
Sin embargo, el juzgado interviniente rechazó el planteo y consideró que los argumentos del municipio no alcanzaban para demostrar que la disposición nacional vulnerara sus facultades tributarias.
Qué argumentos tuvo en cuenta la Justicia
Uno de los aspectos centrales del fallo estuvo relacionado con la legitimación del municipio para cuestionar la multa impuesta a la cooperativa.
La Justicia entendió que la sanción había sido aplicada directamente a CLERYSA y que, por lo tanto, era la propia entidad cooperativa la que debía promover las acciones correspondientes para discutir su validez. En consecuencia, consideró que la Municipalidad no estaba habilitada para solicitar que se anulara una penalidad que no había sido impuesta en su contra.
Por otra parte, el juzgado analizó el alcance de la Resolución 267/2024 y concluyó que la norma no le quita al municipio la facultad de establecer ni cobrar la tasa por el servicio de cloacas.
De hecho, el tributo continúa vigente, mantiene los mismos valores y sigue siendo exigible a los vecinos de Carhué.
La diferencia radica en el mecanismo de percepción: lo que la normativa nacional impide es que esa tasa sea incorporada dentro de una factura que un tercero emite por la prestación de un servicio diferente.
La protección de los usuarios, uno de los fundamentos del fallo
Entre los argumentos considerados por la Justicia aparece también la protección de los consumidores y usuarios de servicios públicos.
El razonamiento es que, cuando una tasa municipal se incorpora a la factura de un servicio esencial, como el agua, ambos conceptos quedan sujetos a un mismo vencimiento y mecanismo de pago.
De esa manera, una deuda correspondiente a un tributo municipal podría terminar poniendo en riesgo la continuidad de una prestación esencial, aun cuando el usuario no registre inconvenientes con el pago del servicio que efectivamente recibe de la cooperativa.
Por ese motivo, el fallo considera razonable que cada prestador facture exclusivamente los conceptos vinculados con su actividad.
¿Qué alternativas tiene ahora el municipio?
El rechazo del amparo no significa que Adolfo Alsina haya perdido el derecho a recaudar la tasa de cloacas ni que los vecinos queden eximidos de abonarla.
La Municipalidad conserva distintas alternativas para continuar con la percepción del tributo, entre ellas la emisión de boletas propias, la utilización de otros medios de pago o la celebración de convenios de recaudación que no impliquen incorporar la tasa dentro de la factura del servicio prestado por CLERYSA.
En otras palabras, la discusión judicial no estuvo centrada en la existencia o legitimidad de la tasa municipal, sino en la posibilidad de utilizar la factura de otro servicio como instrumento para cobrarla.
El interrogante: ¿qué puede pasar con el alumbrado público?
La resolución judicial abre un interrogante que excede el caso de Adolfo Alsina y que podría tener repercusiones en numerosos municipios de la provincia de Buenos Aires y del resto del país.
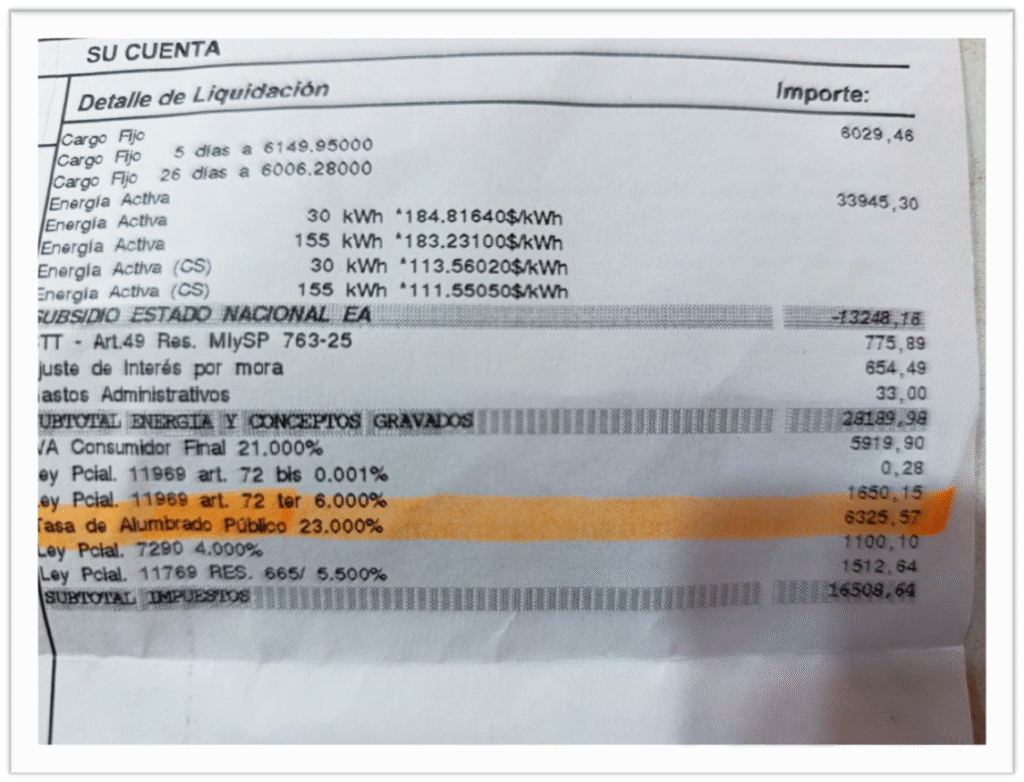
Uno de los ejemplos más conocidos es el cobro de la tasa o contribución por alumbrado público a través de las facturas de energía eléctrica domiciliaria, un mecanismo utilizado por distintas administraciones municipales mediante convenios con cooperativas eléctricas y empresas distribuidoras.
La pregunta es inevitable: ¿podría este criterio judicial alcanzar también a esos sistemas de recaudación?
Si bien el fallo conocido se refiere específicamente a la tasa de cloacas incluida en una factura de agua, el fundamento de la Resolución 267/2024 es más amplio: establece que las empresas no pueden incorporar en sus facturas conceptos que no correspondan a los servicios que prestan.
Por eso, el cobro del alumbrado público a través de las facturas de electricidad podría quedar alcanzado por una discusión jurídica similar, en la medida en que se trate de un concepto municipal ajeno al servicio de energía eléctrica.
No obstante, será necesario analizar las particularidades de cada convenio, la naturaleza del tributo y los alcances concretos de la normativa aplicable. El fallo de Adolfo Alsina no resuelve automáticamente todas esas situaciones.
Lo que sí deja planteado es un debate de fondo sobre los límites entre las facultades tributarias de los municipios, las regulaciones nacionales en materia de defensa del consumidor y los mecanismos que históricamente se utilizaron para facilitar el cobro de tasas y contribuciones.
Una discusión que, de avanzar en otros distritos, podría obligar a revisar sistemas de recaudación que llevan años funcionando y que representan una herramienta importante para las finanzas municipales.
Informe-causa-Adolfo-Alsina-c-Estado-Nacional-1


Be the first to comment on "Adolfo Alsina perdió un amparo contra Nación por el cobro de la tasa de cloacas: ¿puede sentar un precedente para otros municipios?"